
8月28日,央行、金融监管总局发出通知,将个人住房贷款最长年限由原来的30年延长至40年。
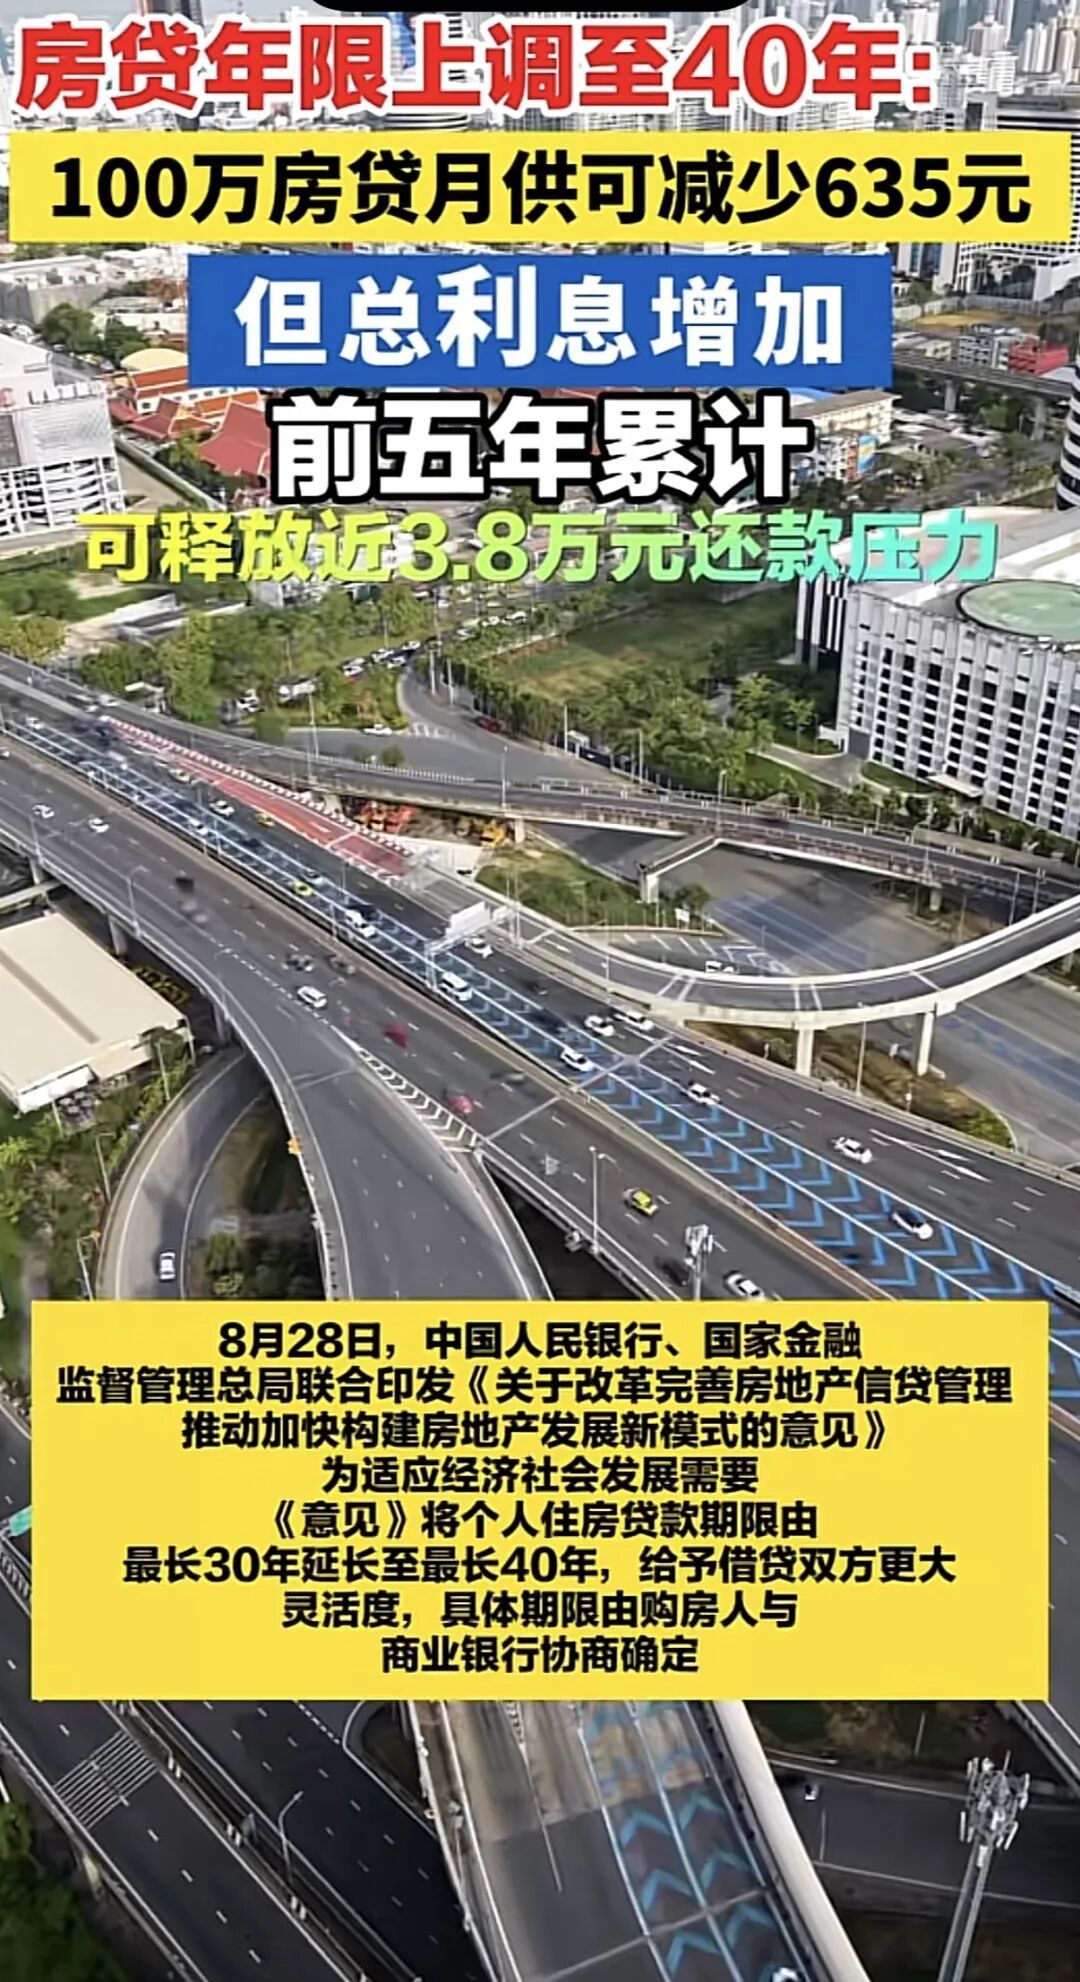
网络上有很多人认为这是件好事。月供变少,压力也就小了,买房的门槛也降低了。
但是看完之后,我心里却不是滋味。并不是因为政策不好,而是它让我想到一件事情,我们在用越来越多的时间去换取越来越少的空间。
计算一下。
100万元的贷款,年利率为3%,分三十年来偿还,每月需要支付4216元。分四十年来还,每月要还3581元。每个月少还635元的话,一年下来就可以节省七千多元。前五年的现金流可以节省大约四万元,听上去确实轻松多了。
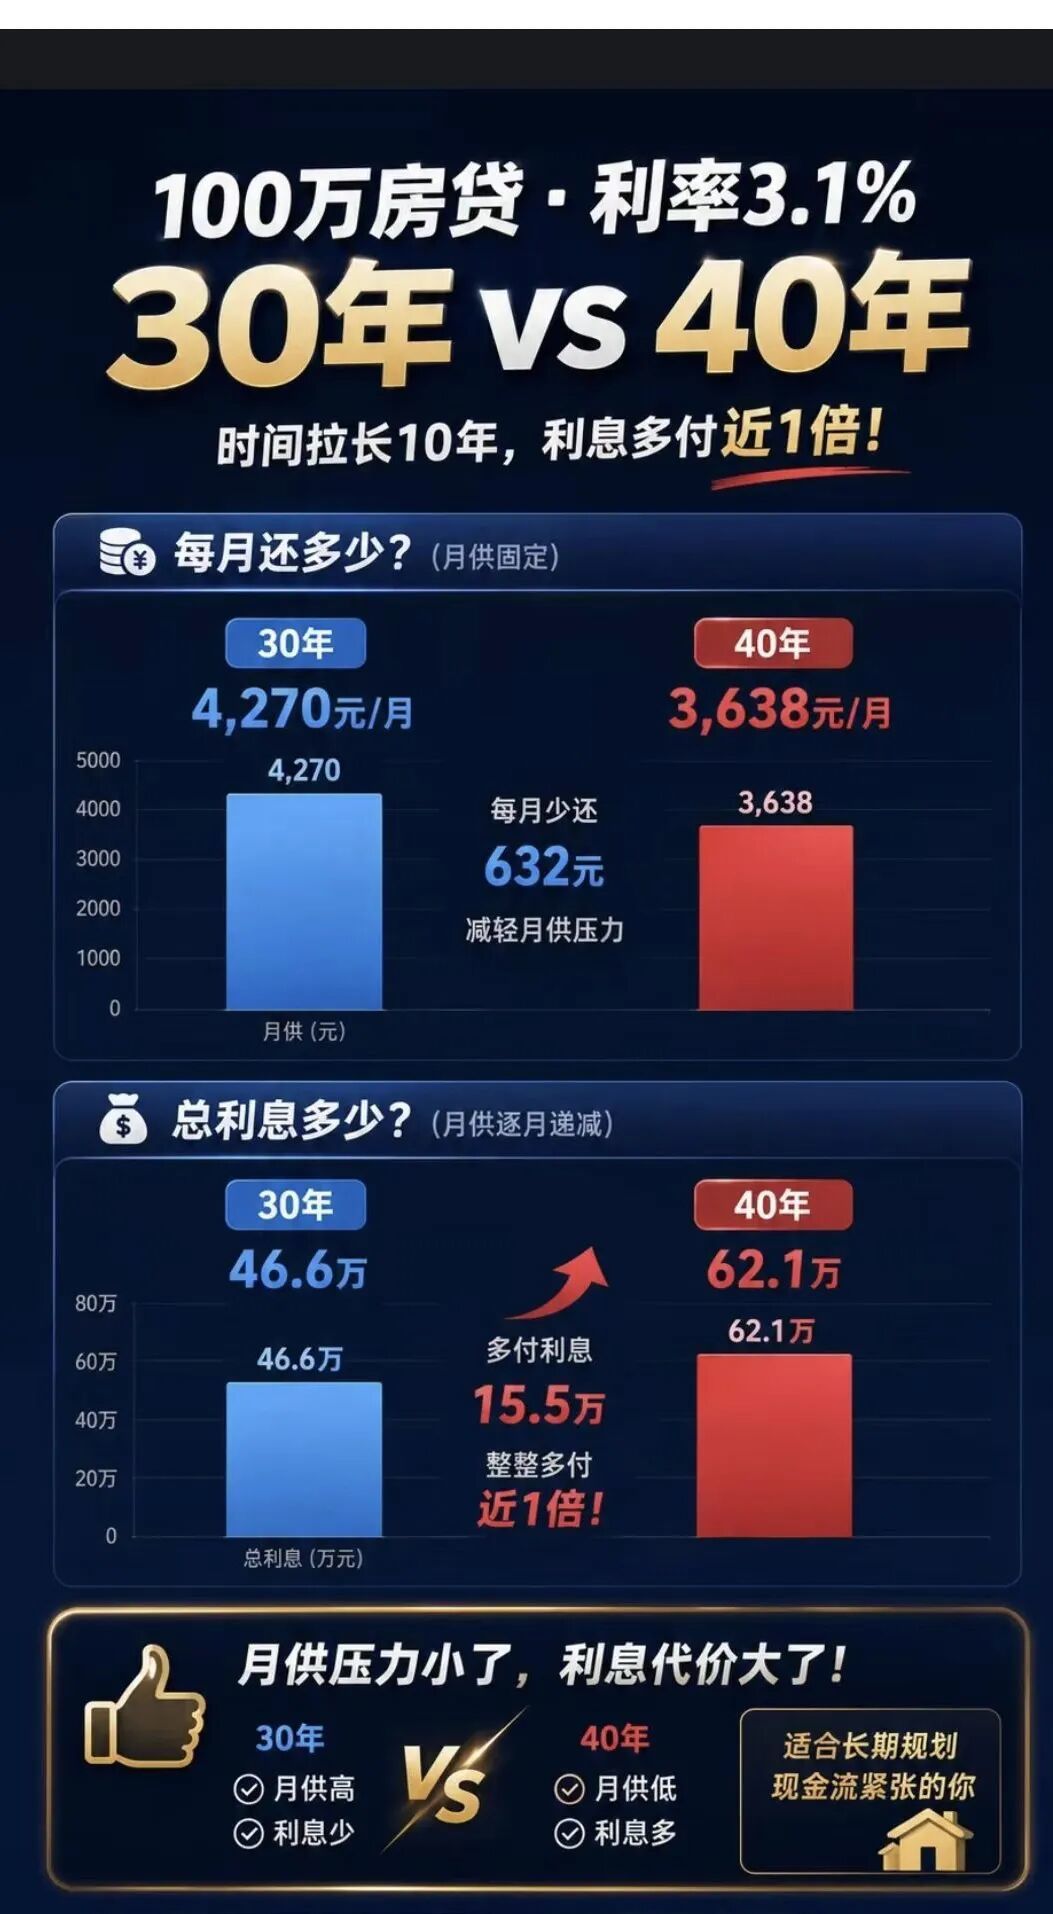
但是付出的成本是什么?三十年后的总利息为51.8万元,四十年后的总利息为71.8万元。比原来多了整整二十万元的利息。
每个月少还600多元,多还20万元的利息。付出20万元的成本,得到每月600元左右的喘息时间。这样算下来的话,我们是在用将来的时间来换现在的喘一口气。
40年的时间,比很多人的整个职业生涯都要长。
人从25岁开始工作,到60岁退休,总共工作了35年。40年房贷之长,已经超过了很多人的一生。这意味着什么?也就是说,从买房之日起到退休之后几年的时间内,每个月都会有固定的金额从账户中扣除。不能失业、不能生病、不能发生大的变故。你要保证自己以后的四十年里,每个月都可以拿出几千块钱。
谁有这个把握?
网友说了一句话很扎心:“有多少人可以平平安安地干到40岁呢?”是啊,一个人的一生中不可能有四十年都是风平浪静的。行业的变化、公司的倒闭、身体出现疾病。但是月供是不会因此而停止的。
另外一条网友的评论:“想想父母那一代人吧,他们大多数人都已经还清了房贷,即使没有完全还清,在退休之前也会基本还完。但是到了我们这代人的时候,等到我自己退休的时候,房贷还没有还清”
父母那一代人买房时用的是十年或者十五年的贷款,咬咬牙就过去了。到我们这代人的时候,三十年就是常态了,四十年也出现了。债务时间越来越长,留给自己的空间也越来越小。
以前我们认为买一套房子,供上二十年左右的时间,熬一熬也就过去了。现在的40年期贷款,就是要把自己一生中最宝贵的时光都绑定在这一套房上了。你奋斗了四十年,最后得到的只有一套房子。这句话可能会有人觉得太重了,但是仔细想想就是这样的意思。
这次新政有一个改动,是真的有用。
以前房子没有盖好就开始还月供了,房子烂尾之后还要继续还。这次改了——预售的,项目竣工备案之后才能放款。也就是说,房子没有盖好,你就不要指望我开始还钱了。堵住了“没有拿到房子就先还贷款”的漏洞。
但是普通人应该做的事情,并不是去评判政策的好坏,而是算清楚自己的账。每个月少还600元,就是让你现在喘口气。但是多还出20万元,就是你以后几十年都要承担的负担。人们只看到了“月供变少”,却没有注意到“总的利息却增加了”,这是政策给你的一种选择,但是选择权还是掌握在你手中。
40年房贷的真正含义,不是让你买得起房。是让你用更长的、更不容易被看见的代价,换一个现在就能住进去的家。
是否值得一看,就看你自己了。
共勉
道正网提示:文章来自网络,不代表本站观点。


